申万宏源-百龙创园-605016-24Q3业绩符合预期膳食纤维及健康甜味剂同比放量可转债项目打开成长空间
东吴证券-2025年传媒互联网行业策…
天风证券-计算机行业:AI Agen…
东吴证券-电网&工控行业2025年度…
华安证券-定调积极超预期,关注消…
国金证券-计算机行业2025年度策略…
东海证券-医药生物行业2025年度策…
国金证券-电子行业:看好苹果链、…
东吴证券-电力设备与新能源行业202…
华西证券-半导体行业美国BIS新…
国信证券-汽车行业人形机器人系列…
国信证券-“新质生产力”系列(八…
东兴证券-机械行业:工业母机是人…
国信证券-半导体行业光刻机产业深…
国金证券-汽车及汽车零部件行业Ro…
民生证券-计算机行业深度报告:反…
国金证券-2025年年度策略:沧海行…
东吴证券-2025年医药生物行业策略…
国信证券-2024年12月政治局会议解…
亿欧智库-2024中国全固态电池行业…
慧博智能投研-机器人执行器行业深…
慧博智能投研-机器人灵巧手行业深…
慧博智能投研-人形机器人~力传感…
慧博智能投研-人形机器人~丝杠行…
慧博智能投研-AI算力行业深度:…
民生证券-计算机行业深度报告:A…
国信证券-汽车行业人形机器人系列…
东吴证券-2025年A股投资策略展望…
国信证券-汽车行业人形机器人系列…
东兴证券-机械行业:工业母机是人…
国信证券-半导体行业光刻机产业深…
国金证券-汽车及汽车零部件行业Ro…
民生证券-计算机行业深度报告:反…
东吴证券-2025年医药生物行业策略…
慧博智能投研-半导体先进封装行业…
源达信息-人形机器人行业专题研究…
天风证券-电子行业2025年度策略:…
国元证券-汽车与汽车零部件行业周…
民生证券-科创新源-300731-动态点…
华龙证券-电新&公用行业周报:光…
华龙证券-汽车行业周报:人形机器…
华龙证券-钢铁行业周报:淡季供需…
民生证券-银行业12月政治局会议点…
华西证券-半导体行业美国BIS新…
民生证券-化工行业周报:(磷酸)…
民生证券-白羽肉鸡行业点评:海外…
中邮证券-精智达-688627-Array业…
国金证券-森麒麟-002984-布局谨慎…
东吴证券-妙可蓝多-600882-蒙牛协…
长城证券-浙江医药-600216-维生素…
光大证券-汽车和汽车零部件行业跟…
开源证券-健友股份-603707-公司首…
东吴证券-万辰集团-300972-量贩一…
东吴证券-佩蒂股份-300673-产能突…
光大证券-汽车和汽车零部件行业202…
长城证券-赛腾股份-603283-业绩保…
长城证券-佰维存储-688525-前三季…
辉立证券-均胜电子-600699-圍繞汽…
长城证券-盛美上海-688082-营收实…
长城证券-百润股份-002568-威士忌…
华鑫证券-正邦科技-002157-公司深…
长城证券-中微公司-688012-营收再…
长城证券-广钢气体-688548-产能爬…
国信证券-传媒互联网行业周报:10…
东吴证券-2025年石化+化工行业投…
国金证券-森麒麟-002984-布局谨慎…
信达证券-石油加工行业原油月报:…
国信证券-计算机行业海外AI应用…
天风证券-建筑材料行业:水泥供给…
天风证券-石油石化行业专题研究:…
财通证券-化工行业周报:卓越新能…
光大证券-K12教育培训行业深度报…
信达证券-电力行业10月月报:二产…
位置:首页申万宏源-百龙创园-605016-24Q3…
申万宏源-百龙创园-605016-24Q3业绩符合预期,膳食纤维及健康甜味剂同比放量,可转债项目打开成长空间
日期:2024-11-03 20:31:28
作者:分析师(No.34341)
用户喜爱度:等级970 本文被分享:995次 互动意愿(强)
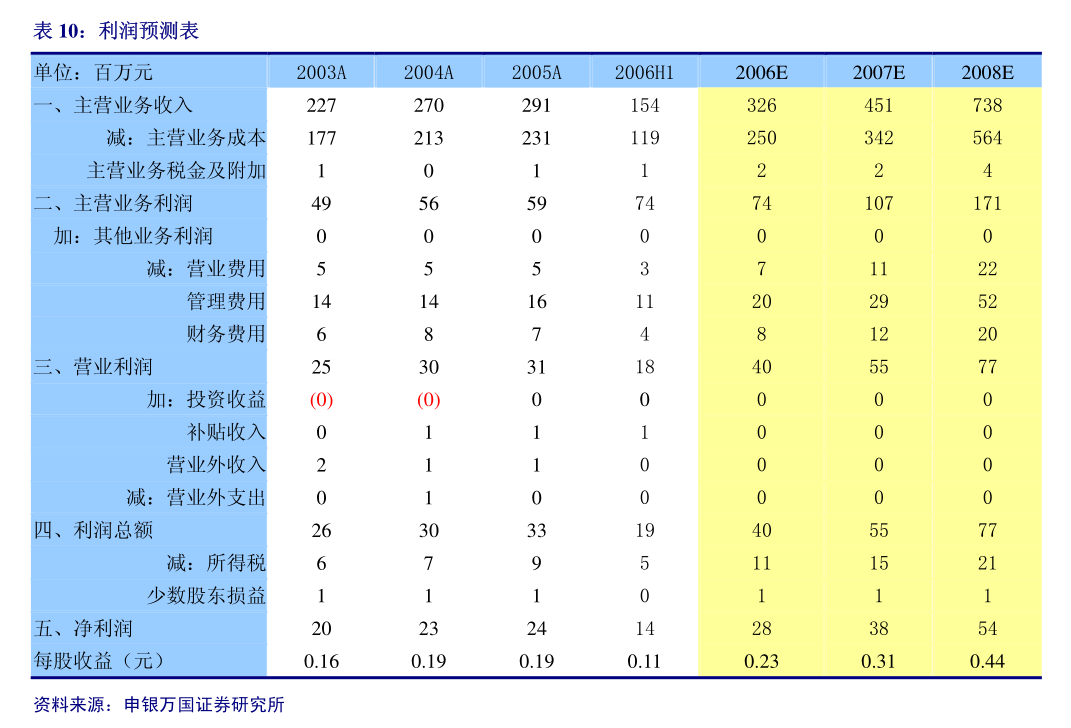
1.投资要点:公司发布2024年三季报,业绩符合预期,拟10股派0.2元。
4.预计24Q3公司归母净利润同比提升的主要原因为:膳食纤维系列及健康甜味剂系列同比放量;环比下降的主要原因为:高毛利膳食纤维系列收入环比下滑。
5.同时公司公告24年三季度利润分配预案,拟每10股派发现金红利0.20元(含税),合计拟派发现金红利646万元(含税),占公司前三季度归母净利润的3.54%健康甜味剂板块收入同环比高增,阿洛酮糖增长可期。
7.根据公司半年报,募集资金投资建设的“年产30000吨可溶性膳食纤维项目”和自有资金投资建设的“年产15000吨结晶糖项目”已全面投产,新增膳食纤维、阿洛酮糖和结晶果糖产能,打造一体化优势。
8.截止24Q3末公司固定资产较2023年末增加5.69亿元至8.99亿元。
9.阿洛酮糖是一种新型功能性稀有糖,具有高甜度、低热量、安全性高等特点,生产技术壁垒高。
10.D-阿洛酮糖现已得到日本、韩国、加拿大、墨西哥、新加坡以及澳大利亚等多国法规许可。
11.2021年8月,我国卫健委已受理D-阿洛酮糖作为新食品原料的申请,同时欧洲食品安全局于2021年和2023年分别对阿洛酮糖的安全性做了评估,均认定没有风险,因此预计我国和欧盟获批指日可待,成为未来潜在增长市场。
12.发行可转债预案,布局泰国基地,把握合成生物趋势实现产业升级。
13.24年9月,公司发布可转债预案,拟募资不超过7.8亿元,用于建设三大项目。
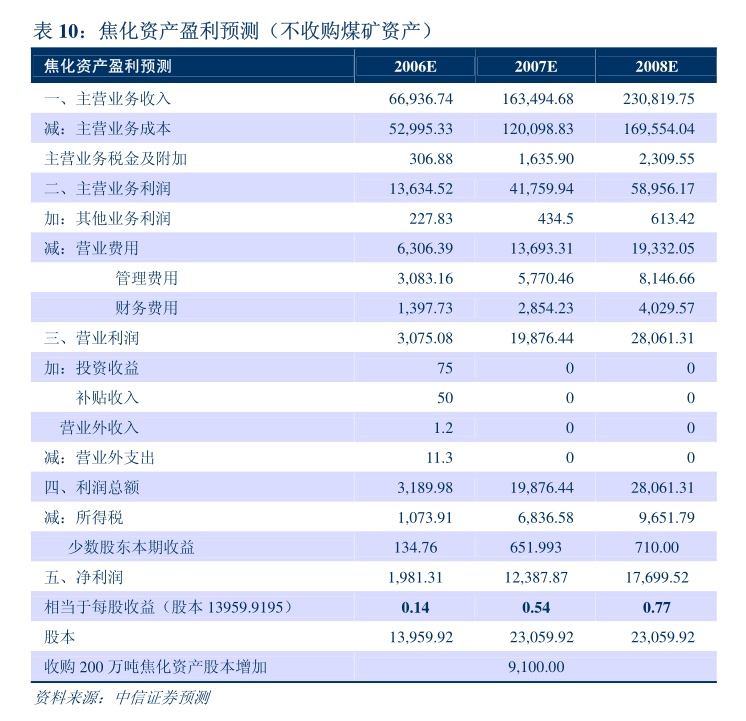
14.其中“泰国大健康新食品原料智慧工厂项目”总投资约9.1亿元,建设地点位于泰国巴真武里府金池工业园,内容包括1.2万吨晶体阿洛酮糖、0.7万吨液体阿洛酮糖、2万吨抗性糊精和0.6万吨低聚果糖,项目有利于公司进一步提升国际竞争力,同时泰国具备明显的原材料成本优势以及低关税优势,有利于公司进一步降低生产成本;功能糖干燥扩产与综合提升项目总投资约2.1亿元,项目以生物发酵产业为主要发展方向,建成后年可生产11000吨异麦芽酮糖、1800吨低聚半乳糖和200吨乳果糖产品,公司产品结构与附加值有望进一步提升;同时公司拟于美国设立研发中心,核心竞争力进一步提升。
15.投资分析意见:公司是国内健康食品添加剂的主要生产企业,2024年可溶性膳食纤维和结晶糖项目的陆续达产,同时特色产品阿洛酮糖随着欧盟和我国获批进度的持续推进有望带来需求的增长,公司已成功切入该领域,静待放量。
16.考虑到下游需求受宏观经济影响较大,我们下调公司2024年归母净利润预测为2.63亿元(原值为3.09亿元),并维持2024-2026年归母净利润预测为4.23、5.29亿元,对应的EPS为0.81、1.31、1.64元/股,对应的PE为21、13、11倍,维持增持评级。
17.风险提示:1.原材料价格大幅上涨;2.海外市场拓展以及出口不及预期;3.欧盟和我国获批进度放缓致使销量增速放缓。
中泰证券-山西汾酒-600809-回款质量较高,期待省外发力
长江证券-中曼石油-603619-原油产量持续提升,伊拉克项目打开成长空间
国盛证券-浙江自然-605080-新品类放量带动Q3收入提速,期待后续业绩逐步释放
招商证券-大秦铁路-601006-Q3大秦线运量下降,利润降幅好于预期
兴业证券-古井贡酒-000596-业绩符合预期,增长韧性延续
客服电话: 客服 客服Email:
本网站用于投资学习与研究用途,如果您的文章和报告不愿意在我们平台展示,请联系我们,谢谢!不良信息举报电话: 举报邮箱:
产业招商/厂房土地租售:400 0123 021
或微信/手机:13524678515; 13564686846; 13524678515
请说明您的需求、用途、税收、公司、联系人、手机号,以便快速帮您对接资源。
长按/扫一扫加葛毅明的微信号

扫一扫关注公众号